آرمین خوشوقتی، کارشناس روابط کار، در گفتوگو با کارگر ۲۴ جزئیات محاسبه عیدی کارگران را توضیح داد. او درباره مبنای محاسبه، تفاوت عیدی افراد با مدت کارکرد متفاوت، تأثیر پایه سنوات و مزایای مشمول عیدی نکاتی را بیان کرد.
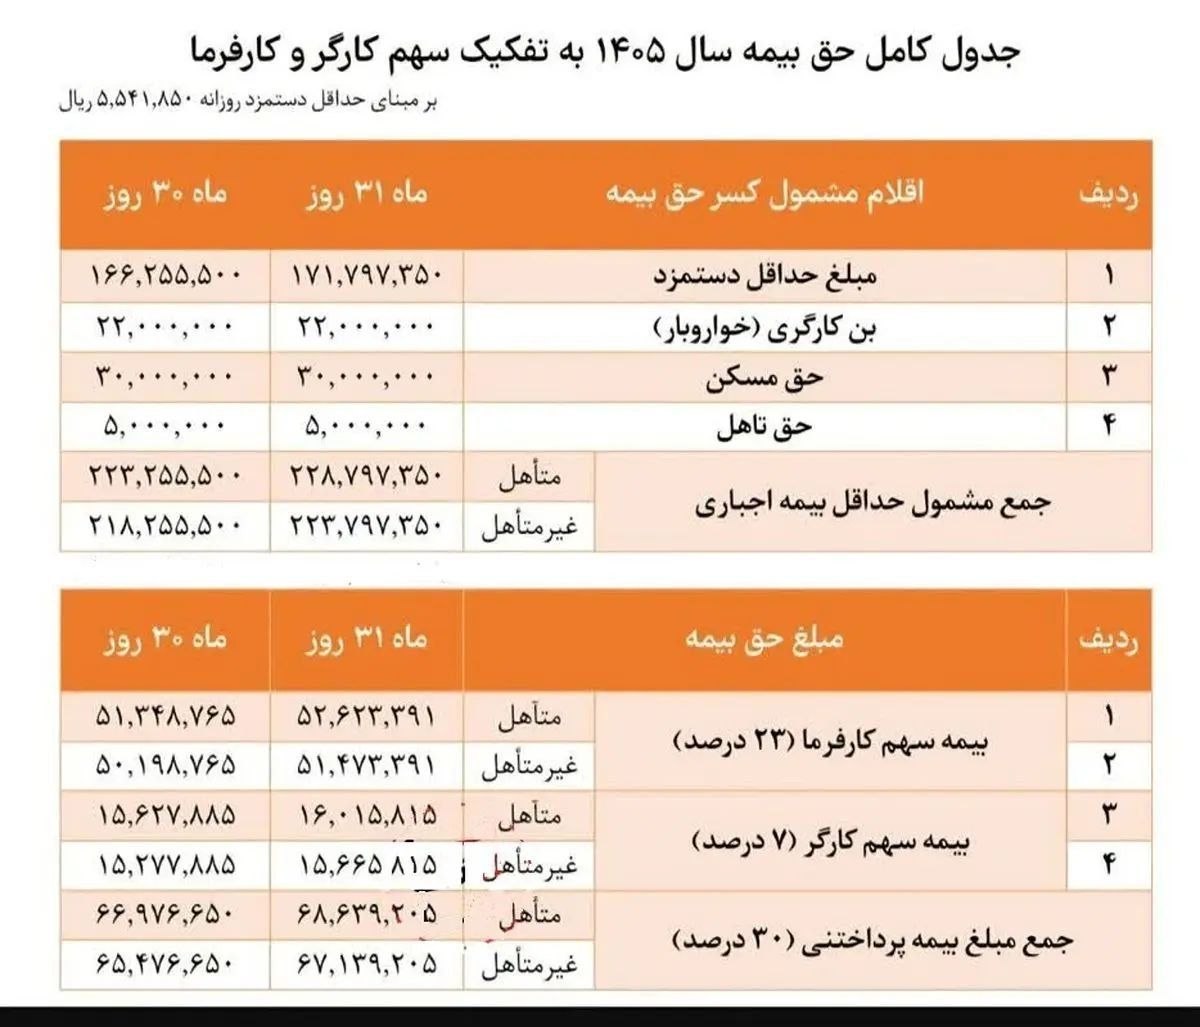
مبنای محاسبه: ۳۰ روز یا ۳۱ روز؟
به گفته خوشوقتی، مبنای محاسبه عیدی ۳۰ روز است. کارگری که از ابتدای سال تا پایان شهریور کار کند و کارگری که از مهر تا پایان اسفند مشغول باشد، عیدی یکسانی دریافت نمیکنند.
برای یک سال کار کامل، فرد باید معادل ۶۰ روز مزد بر پایه آخرین مزد خود دریافت کند، البته موزیک ایرانی تا سقف ۹۰ روز حداقل مزد. برای مثال، اگر مزد روزانه یک میلیون تومان باشد، حقوق ماهانه ۳۰ میلیون تومان میشود و ۶۰ روز مزد برابر ۶۰ میلیون تومان خواهد بود؛ اما این مبلغ سقف قانونی دارد.
اگر حداقل دستمزد امسال ۱۶ میلیون و ۵۰۰ هزار تومان در نظر گرفته شود، با تقسیم آن بر ۳۰، مزد روزانه به دست میآید و سپس با اعمال سقف قانونی، عیدی یک سال کار مشخص میشود.
- حداقل عیدی سال ۱۴۰۵: ۳۳۲ میلیون و ۵۰۰ هزار ریال
- حداکثر عیدی: ۴۹۸ میلیون و ۷۵۰ هزار ریال
اگر کارگر شش ماه کار کرده باشد، باید مدت کارکرد او محاسبه شود. ششماهه اول سال ۱۸۶ روز و ششماهه دوم ۱۷۹ روز است؛ بنابراین عیدی متناسب با دورهای که فرد کار کرده پرداخت میشود. کسی که از ابتدا تا پایان سال کار کرده باشد، مبنای عیدیاش ۶۰ روز مزد است، به شرط آنکه از سقف ۹۰ روز حداقل مزد فراتر نرود.
کدام موارد در محاسبه عیدی لحاظ میشوند؟
هر مبلغی که بابت کار در ساعات عادی پرداخت شده باشد، باید از نظر ماهیت مزدی بررسی شود. مثلاً ممکن است در قرارداد، حداقل دستمزد درج شده باشد، اما کارگر در عمل پورسانت یا پاداش ارزیابی عملکرد هم دریافت کند. این پرداختها در صورت داشتن ماهیت مزدی باید در محاسبه لحاظ شوند.
در کارگاهی که طرح طبقهبندی مشاغل اجرا شده و برای پرداخت فوقالعاده بازار کار مجوز جداگانه گرفته شده، آن فوقالعاده بسته به مقررات ممکن است جزو مزد محسوب نشود. اما این تصور که در همه کارگاههای دارای طرح طبقهبندی، همه مزایا از مزد خارج است، درست نیست و شرایط و مجوزهای هر پرداخت باید جداگانه بررسی شود.
در کارگاههای فاقد طرح طبقهبندی مشاغل، مواردی مانند فوقالعاده سرپرستی، حق مسئولیت و سختی کار، در صورت داشتن ماهیت مزد، در محاسبه عیدی مؤثر هستند. پورسانت، پاداش ارزیابی عملکرد و کارانه نیز باید از نظر ماهیت پرداخت بررسی شوند.
پایه حقوق وزارت کار یا مزد مشمول؟
خوشوقتی میگوید برخی کارفرمایان به اشتباه تصور میکنند عیدی باید بر پایه حقوق وزارت کار محاسبه شود؛ در حالی که باید مزد مشمول هر فرد در نظر گرفته شود. برای نمونه، کارگری با ۱۰ سال سابقه که پایه سنوات میگیرد، باید این مبلغ را که بخشی از مزد است در محاسبه عیدی داشته باشد.
برخی کارفرمایان میگویند عیدی را بر اساس سابقه کاری حساب میکنند، اما سابقه بهتنهایی مبنا نیست؛ مزد مشمول عیدی و مدت کارکرد اهمیت دارد.
اگر در قرارداد حقوق ۲۰ میلیون تومان نوشته شده باشد، اما کارگر بتواند ثابت کند ماهانه ۱۰ میلیون تومان دیگر هم بابت کارش از همان کارفرما دریافت میکرده، ماهیت این پرداخت باید بررسی شود. اگر جزو مزد باشد، محاسبه را نمیتوان فقط بر پایه ۲۰ میلیون تومان انجام داد.
در نهایت، مزد مشمول را بر ۳۰ تقسیم میکنیم تا مزد روزانه به دست آید و سپس ۶۰ روز مزد را حساب میکنیم، به شرطی که مبلغ از سقف قانونی بیشتر نشود. اگر مزد روزانه یک میلیون تومان باشد و ۶۰ روز مزد ۶۰ میلیون تومان شود، اما این رقم از سقف قانونی بالاتر باشد، پرداخت باید بر اساس سقف قانونی انجام شود.
همچنین اگر کارگر در طول سال غیبت غیرموجه یا مرخصی بدون حقوق داشته باشد، اثر آن بر مدت کارکرد و عیدی باید طبق مقررات بررسی شود و عیدی او نسبت به فرد بدون غیبت کمتر خواهد بود.
آیا سابقه کاری بهتنهایی عیدی را افزایش میدهد؟
پایه سنوات بخشی از مزد است؛ پس اگر کارگر آن را دریافت کند، در مزد مشمول عیدی اثر دارد. اما نمیتوان گفت صرفاً به دلیل داشتن ۱۰ سال سابقه، عیدی با فرمولی مستقل از مزد محاسبه میشود.
آیا مبنای محاسبه برای همه یکسان است؟
اصل محاسبه بر اساس مقررات قانونی عیدی انجام میشود، اما مبلغ نهایی برای همه یکسان نیست، زیرا مزد افراد، مزایای مشمول و مدت کارکرد آنها میتواند متفاوت باشد.
خوشوقتی در پایان گفت که برای رفع ابهامهای موجود درباره مبنای محاسبه عیدی کارگران، ویدئویی نیز تهیه کرده است.
